TOPICS
お知らせ
TOP > お知らせ
役員報酬の「定期同額給与」とは?期中改定(増額・減額)が認められる3つの事由と注意点
会社の役員に支払う「役員報酬」は、従業員の給与とは異なり、自由に金額を変更することができません。役員報酬の変更ルールを誤ると、損金(経費)として認められず、法人税の負担が大きくなってしまうリスクがあります。
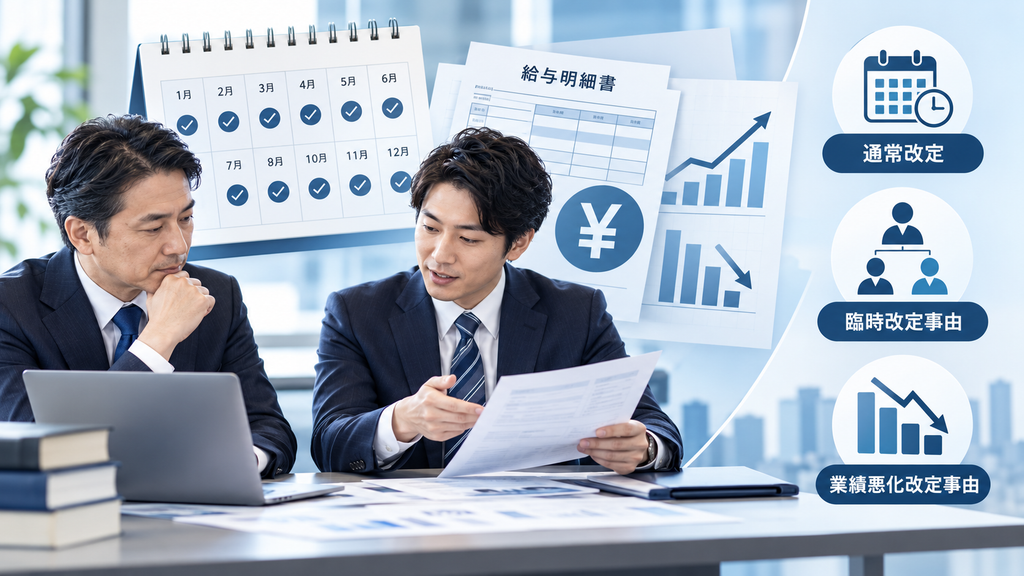
本記事では、役員報酬の基本となる「定期同額給与」の要件や、年度の途中で役員報酬を変更できる例外ケース(通常改定・臨時改定事由・業績悪化改定事由)について、国税庁のQ&Aや具体的な事例を交えて詳しく解説します。
1. 定期同額給与とは?
法人税法上、役員に支給する定期給与(1ヶ月以下の一定期間ごとに支給される給与)のうち、当該事業年度の各支給時期における支給額が同額であるものを「定期同額給与」と呼びます。
■ なぜ厳格に制限されているのか?
役員報酬が厳格に規制されている理由は、主に以下の2点です。
① 会社財産の毀損(お手盛りの弊害)を防ぐため
② 利益調整(節税目的での期末間際の増額・減額)を防ぐため
原則として、役員報酬は「年に1回の定時株主総会」等のタイミングで決定し、その事業年度を通じて同額を支給しなければ損金算入(経費計上)できません。
2. 期中に役員報酬を変更できる3つの改定事由
原則は定時改定(期首から3ヶ月以内)ですが、一定の例外的な事由を満たせば、期の途中での金額変更(増額・減額)を行っても定期同額給与として認められます。
① 通常改定(期首から3ヶ月以内の改定)
事業年度開始の日から3ヶ月を経過する日までにされた改定です。
【株主総会の翌月からの改定でもOK(国税庁Q&A Q2事例)】
例えば、3月決算の会社が6月25日の定時株主総会で増額改定を決議した場合、直後の「6月30日支給分」から増額せずとも、翌月の「7月31日支給分」から増額することが可能です。これは、株主総会日から開始する新たな職務執行期間の最初の給与支給日を翌月とすることも一般的であるためです。改定前・改定後のそれぞれの期間で毎月同額であれば、定期同額給与として認められます。
② 臨時改定事由(役員の職務内容の大幅な変更など)
役員の職制上の地位の変更や、職務内容の重大な変更など、やむを得ない事情により行われる改定です。
| 主な該当例 | 内容・解説 |
| 職制上の地位の変更 | 代表取締役の急逝に伴い、取締役から代表取締役に昇格した場合など(増額が可能)。 |
| 職務内容の重大な変更 | 役員の病気入院・退院、出産・育児、組織再編(合併・会社分割)等。 |
| 上記に類するもの | 会社や役員の不祥事・行政処分に伴う一定期間の減額など。 |
【病気入院と復職による減額・増額(国税庁Q&A Q5事例)】
代表取締役が病気で入院し職務の一部が執行できないため給与を一時的に減額し、退院後に従前通りの職務に戻ったため元の金額に復帰(増額)させた場合、いずれの改定も「臨時改定事由」に該当し、全額損金算入が認められます。
③ 業績悪化改定事由(経営状況の著しい悪化による減額)
経営状況が著しく悪化したことなどにより、やむを得ず役員給与を減額する場合の改定です(※業績悪化改定事由による改定は「減額」に限られます)。
【対象となるケース】
1. 株主との関係上、経営責任をとって減額せざるを得ない場合(※同族会社の場合は特に客観的・具体的な説明が必要)
2. 取引銀行とのリスケジュール(借入金返済猶予)協議に伴う減額
3. 信用維持・資金繰り改善のために策定された経営改善計画に基づく減額
【売上減少前の「著しい悪化が不可避」なケースも対象(国税庁Q&A Q1-2事例)】
現状では数値上の売上減少が出ていなくても、大口得意先の不渡りや主力製品のリコール・多額の損害賠償発生など、「このままでは経営悪化が客観的に不可避である」と認められる場合は、予防的な経営改善策として行う減額も認められます。
3. ルールに該当しない期中改定が行われた場合の取扱い
臨時改定事由や業績悪化改定事由に当てはまらないにもかかわらず、期の途中で役員報酬を変更した場合は、一部が損金不算入となる場合があります。
■ 事例A:期中に不適切な「増額」をした場合(国税庁Q&A Q3事例)
・状況:定時株主総会で40万円→60万円に改定後、9月に業績好調を理由に70万円へ増額(臨時改定事由に不該当)。
・取扱い:増額改定前の金額(60万円)を超える「上乗せ支給部分(10万円×該当月数)」が損金不算入(経費として認められない)となります。
■ 事例B:期中に不適切な「減額」をした場合(国税庁Q&A Q4事例)
・状況:定時株主総会で改定議題を出さず前年と同額(50万円)を継続支給していたが、12月から利益確保目的で40万円に減額(業績悪化改定事由に不該当)。
・取扱い:減額改定後の金額(40万円)をベースとし、減額前に支給していた超過部分(10万円×減額前の月数)が損金不算入となります。
4. 役員報酬決定・改定時の実務上のポイント
① 議事録の作成・保管を徹底する
期首からの通常改定はもちろん、臨時改定や業績悪化改定を行う場合も、必ず株主総会や取締役会の決議を行い、株主総会議事録や取締役会議事録を作成・保存してください。
② 客観的証拠(エビデンス)を残す
業績悪化や職務内容の重大な変更を理由とする場合は、税務調査対策として「なぜ役員報酬を変更せざるを得なかったのか」を示す客観的な資料(経営改善計画書、診断書、銀行との協議経緯など)を用意しておくことが不可欠です。
③ 利益調整目的での変更は慎重に判断する
「決算直前で利益が出そうだから増額する」「法人税を減らすために調整する」といった改定は、直ちにすべてが否認されるというよりも、定期同額給与の要件を満たさない場合には、役員個人には所得税等の負担が生じる一方、会社側では一部が損金不算入となる場合があります。結果として税務上のメリットが乏しくなるため、単なる利益調整目的での変更は避け、必要性・合理性や損金不算入額の取扱いを事前に確認しておくことが重要です。
まとめ
役員報酬の変更は原則として「期首から3ヶ月以内」の年1回のみですが、明確な「臨時改定事由」や「業績悪化改定事由」が存在する場合には、期の途中での改定が認められています。
予期せぬ事情で役員報酬を変更する必要が生じた際は、判断基準や手続きに不備がないか、税理士等の専門家へ相談しながら適切に対応することをおすすめします。
